Tarjetas revolving, minicréditos y préstamos rápidos por internet tendrán nuevas reglas en España, pero todavía no. El Gobierno prepara una nueva Ley de Contratos de Crédito al Consumo para adaptar una directiva europea que se aplica desde el 20 de noviembre de 2026. Sin embargo, la norma española sigue siendo un anteproyecto: no ha pasado su aprobación definitiva en el Consejo de Ministros ni ha llegado al Congreso.
Qué cambiaría
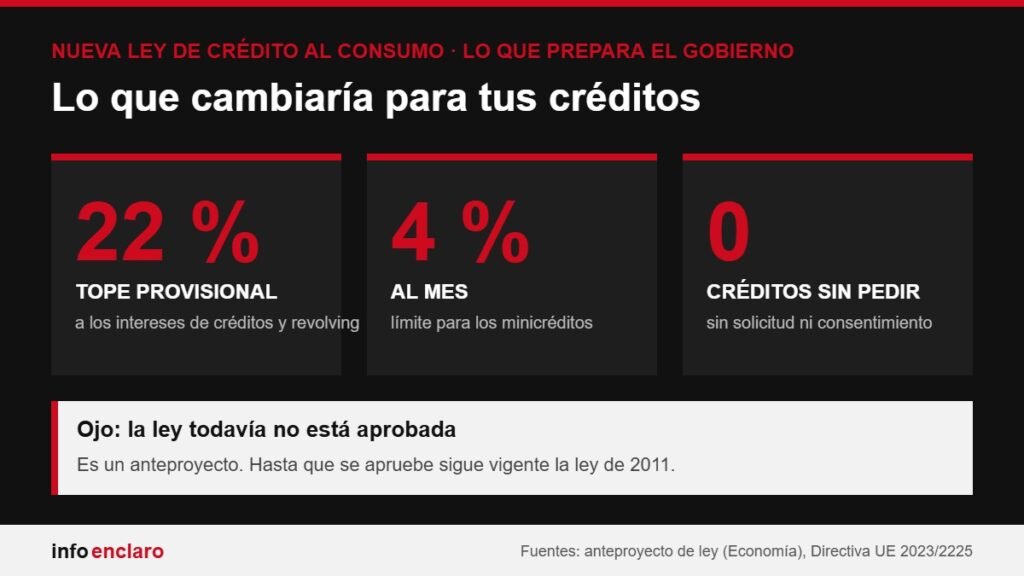
Nada de créditos que no hayas pedido. La directiva europea obliga a prohibir que se conceda un crédito sin la solicitud previa y el consentimiento expreso del cliente.
Tope a los intereses. El borrador fija un límite provisional del 22 % para los créditos nuevos y las tarjetas revolving, hasta que un reglamento establezca los máximos por tipo de producto. Superarlo haría el contrato nulo: el cliente solo devolvería lo prestado.
Minicréditos con freno. Los préstamos rápidos tendrían un tope del 4 % mensual, y la ley incluiría por primera vez los créditos de menos de 200 euros.
Más control de solvencia. Las entidades tendrían que comprobar con más rigor si el cliente puede devolver el dinero antes de prestarlo.
Adiós a las ventas vinculadas como norma general, igual que ya ocurre con las hipotecas, y supervisión del Banco de España para la mayoría de los prestamistas.
¿CUÁNDO ENTRA EN VIGOR?
Aún no hay fecha. El Consejo de Ministros aprobó el anteproyecto en primera vuelta el 7 de enero, pero el texto no ha avanzado desde entonces. Una vez publicada en el BOE, la ley entraría en vigor a los 20 días, con obligaciones escalonadas de tres a doce meses. Mientras tanto, sigue vigente la ley de 2011.
Bruselas aprieta
España debía haber adaptado la directiva antes del 20 de noviembre de 2025. El 30 de septiembre, la Comisión Europea le envió un dictamen motivado, junto a otros 15 países, y le dio dos meses para cumplir. Si no lo hace, Bruselas puede llevar el caso al Tribunal de Justicia de la UE y pedir multas.
En resumen
Las cifras del borrador pueden cambiar en el texto definitivo. Hasta que la ley se apruebe y se publique en el BOE, los bancos y financieras siguen funcionando con las normas actuales.